Domain lastmesseinrichtung.de kaufen?
Wir ziehen mit dem Projekt
lastmesseinrichtung.de um.
Sind Sie am Kauf der Domain
lastmesseinrichtung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lastmesseinrichtung.de kaufen?
Welche Kostenstellen sind Hauptkostenstellen?
Welche Kostenstellen als Hauptkostenstellen definiert werden, hängt von der jeweiligen Unternehmensstruktur und -organisation ab. In der Regel sind Hauptkostenstellen solche, die einen großen Anteil an den Gesamtkosten des Unternehmens verursachen. Dies können beispielsweise Produktionsabteilungen, Vertriebs- oder Forschungsabteilungen sein. Hauptkostenstellen sind oft auch diejenigen, die direkt zur Wertschöpfung des Unternehmens beitragen und daher besonders genau überwacht werden müssen. Die Identifizierung und Überwachung von Hauptkostenstellen ist entscheidend für ein effektives Kostenmanagement und die Optimierung der Unternehmensperformance. **
Was gibt es für Kostenstellen?
Kostenstellen sind interne Abteilungen oder Bereiche innerhalb eines Unternehmens, denen bestimmte Kosten zugeordnet werden können. Sie dienen dazu, die Kostenverursacher innerhalb des Unternehmens zu identifizieren und eine transparente Kostenverteilung zu ermöglichen. Typische Kostenstellen sind beispielsweise Produktion, Vertrieb, Marketing, Personalwesen oder Forschung und Entwicklung. Jede Kostenstelle hat eine eigene Kostenverantwortung und trägt dazu bei, die Gesamtkosten des Unternehmens zu kontrollieren und zu optimieren. Durch die Zuordnung von Kosten zu Kostenstellen können Unternehmen ihre internen Abläufe besser analysieren und gezielt Maßnahmen zur Kostensenkung oder Effizienzsteigerung ergreifen. **
Ähnliche Suchbegriffe für Kostenstellen
Top-Angebote
Produkte zum Begriff Kostenstellen:
-
Greisinger GMH5130 Druck-Messgerät kalibriert (DAkkS-akkreditiertes Labor) Luftdruck 0 - 1000 bar Externer Sensor 603928-DDas Handmessgerät für Wechselsensoren unterstützt Sie bei anspruchsvollen Druckmessaufgaben. Extrem robuste Steckverbindungen, die Silikonschutzhülle, Hintergrundbeleuchtung und die wasserdichte Konstruktion erlauben auch den Einsatz in rauhen Industrie- und Feldbedingungen.563,65 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kodak KalibrierungKodak KalibrierungDurchführung einer Scannerkalibrierung per Remote Zugriff durch Kodak Servicetechniker. Zur Durchführung müssen die passenden Scannerkalibrierungsblätter für Ihren Scanner vorliegen. Dieses können Sie direkt über uns bestellen.Die Aufwände betragen ca. 30 Minuten pro Gerät. Die Abrechnung erfolgt nach Aufwand pro AE a 15 Minuten.74,38 €*Versand: 5,80 €Sichere Weiterleitung zum Anbieter
-
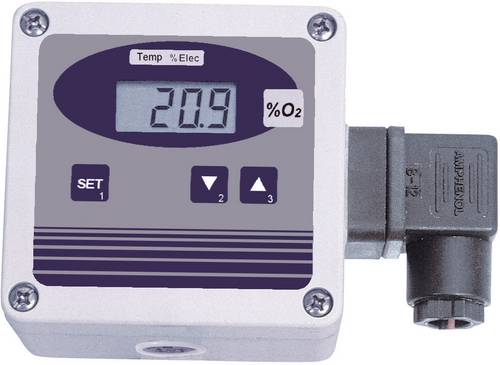
Greisinger Oxy 3690 Sauerstoff-Messgerät 0 - 100% Externer Sensor, Sauerstoff-Messgerät, mit TemperaturmessfunktionLuftsauerstoff-Messumformer inklusive Sensor. Geeignet für Messungen an der Atmosphäre sowie in Systemen ohne bzw. mit geringem Über- und Unterdruck.616,06 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Was sind Kostenarten Kostenstellen Kostenträger?
Was sind Kostenarten Kostenstellen Kostenträger? Kostenarten sind die verschiedenen Arten von Kosten, die in einem Unternehmen anfallen, wie beispielsweise Materialkosten, Personalkosten oder Mietkosten. Kostenstellen sind die verschiedenen Abteilungen oder Bereiche in einem Unternehmen, denen Kosten zugeordnet werden können, um die Kostenverursacher genauer zu identifizieren. Kostenträger sind Produkte, Dienstleistungen oder Projekte, für die Kosten anfallen und die die Kosten letztendlich tragen. Zusammen bilden Kostenarten, Kostenstellen und Kostenträger das Grundgerüst der Kostenrechnung in einem Unternehmen, um Kosten zu erfassen, zu analysieren und zu steuern. **
-
Was sind Kostenträger und Kostenstellen?
Was sind Kostenträger und Kostenstellen? Kostenträger sind Produkte, Dienstleistungen oder Projekte, die Kosten verursachen und somit direkt mit den Kosten in Verbindung stehen. Kostenstellen hingegen sind organisatorische Einheiten innerhalb eines Unternehmens, denen die angefallenen Kosten zugeordnet werden. Sie dienen der internen Kostenverrechnung und ermöglichen eine genauere Analyse der Kostenstruktur. Zusammen bilden Kostenträger und Kostenstellen wichtige Instrumente des Kostenmanagements in einem Unternehmen. **
-
Wie können Kostenstellen gebildet werden?
Kostenstellen können gebildet werden, indem die Organisation in verschiedene Abteilungen oder Bereiche unterteilt wird, die jeweils für bestimmte Kosten verantwortlich sind. Dies kann nach Funktionen, Produkten, Projekten oder Standorten erfolgen. Jede Kostenstelle sollte einen klaren Verantwortungsbereich haben und für die Verwaltung ihrer eigenen Kosten zuständig sein. Die Bildung von Kostenstellen ermöglicht es, die Kosten besser zu verfolgen, zu kontrollieren und zu analysieren, was zu einer effizienteren Ressourcennutzung führen kann. Es ist wichtig, dass die Kostenstellenstruktur regelmäßig überprüft und angepasst wird, um sicherzustellen, dass sie den aktuellen Anforderungen und Zielen der Organisation entspricht. **
-
Was für Kostenstellen gibt es?
Kostenstellen sind organisatorische Einheiten in einem Unternehmen, denen Kosten zugeordnet werden können. Es gibt verschiedene Arten von Kostenstellen, je nachdem wie die Kosten im Unternehmen verursacht werden. Zu den gängigsten Kostenstellen gehören beispielsweise Produktionsabteilungen, Vertriebsabteilungen, Verwaltungsabteilungen und Forschungs- und Entwicklungsabteilungen. Jede dieser Kostenstellen trägt auf unterschiedliche Weise zur Wertschöpfung des Unternehmens bei und verursacht entsprechende Kosten. Die genaue Einteilung der Kostenstellen hängt von der individuellen Struktur und den Geschäftsprozessen des Unternehmens ab. **

Wie werden Gemeinkosten auf Kostenstellen verteilt?
Gemeinkosten werden auf Kostenstellen in der Regel mithilfe von Schlüsselkostenstellen oder Schlüsselkriterien verteilt. Dabei werden die Gemeinkosten nach einem bestimmten Verteilungsschlüssel auf die verschiedenen Kostenstellen aufgeteilt. Dieser Verteilungsschlüssel kann beispielsweise die Anzahl der Mitarbeiter, die Fläche der Kostenstelle oder die Maschinenstunden sein. Durch die Verteilung der Gemeinkosten auf die Kostenstellen können die tatsächlichen Kosten und Leistungen der einzelnen Bereiche besser erfasst und gesteuert werden. Dies ermöglicht eine genauere Kostenrechnung und eine bessere Kostenkontrolle innerhalb des Unternehmens. **
Wie kann man Gemeinkosten auf Kostenstellen verrechnen?
Wie kann man Gemeinkosten auf Kostenstellen verrechnen? Die Verrechnung von Gemeinkosten auf Kostenstellen erfolgt in der Regel über Schlüsselkostenstellen oder Schlüsselkostenarten. Dabei werden die Gemeinkosten auf Basis von bestimmten Verteilungsschlüsseln, wie beispielsweise Arbeitsstunden, Maschinenstunden oder Quadratmetern, auf die verschiedenen Kostenstellen verteilt. Dies ermöglicht eine gerechte und transparente Zuordnung der Gemeinkosten zu den einzelnen Kostenstellen. Durch die Verrechnung der Gemeinkosten auf Kostenstellen können die tatsächlichen Kosten der einzelnen Bereiche oder Produkte ermittelt werden, was eine bessere Kostenkontrolle und -steuerung ermöglicht. Es ist wichtig, dass die gewählten Verteilungsschlüssel den tatsächlichen Verbrauch der Gemeinkosten in den einzelnen Kostenstellen möglichst genau widerspiegeln, um eine verlässliche Kostenzuordnung zu gewährleisten. **
Top-Angebote
Produkte zum Begriff Kostenstellen:
-
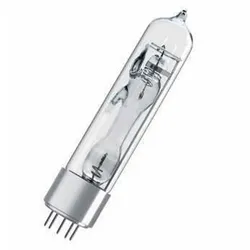
OSRAM HgCd10 Spektroskopie-Lampe HG/Cd10 – Entladungslampe für Labor & optische AnalyseOSRAM HG CD/10 1A PICO SPEKTRAL Die OSRAM HG CD/10 1A PICO ist eine Spektrallampe auf Quecksilber-Kadmium-Basis für präzise Anwendungen in der Spektroskopie und analytischen Wissenschaft. Sie dient als definierte Strahlungsquelle zur Untersuchung und Kalibrierung optischer Systeme in Forschung, Physik, Chemie und Medizin. Aufgrund ihres spezifischen Emissionsverhaltens wird sie nicht zur Beleuchtung eingesetzt, sondern ausschließlich für Mess- und Analysezwecke verwendet. Technische Daten Leistung: 25 W Spannung (Brennspannung): 30 V Stromstärke: 1,0 A Stromart: AC Gesamtlänge: 102 mm Durchmesser: 21 mm Wendellänge: 7 mm Wendeldurchmesser: 8 mm Sockel: PICO9 Lichtstrom: 0 lm Lichtstärke: 0 cd Bauform: Quecksilber-Kadmium-Spektrallampe Anwendungsbereiche Optik und Strahlungsphysik Spektroskopie und Spektralanalyse Chemische Forschung und Laboranwendungen Medizinische Analyseverfahren Produktvorteile Präzise definierte Spektrallinien für Messzwecke Stabile und reproduzierbare Emission Geeignet für hochgenaue optische Kalibrierungen Kompakte Bauform für Laborgeräte Produkteigenschaften Quecksilber-Kadmium-Spektrallampe Speziell für wissenschaftliche Messsysteme entwickelt Kein klassisches Beleuchtungsprodukt Optimiert für spektrale Analyseverfahren Sicherheitshinweise Nur in geschlossenen, dafür vorgesehenen Geräten betreiben. Enthält Quecksilber und Kadmium und ist daher umwelt- und gesundheitsgefährdend bei Beschädigung. Nicht für allgemeine Beleuchtungszwecke geeignet. Handhabung ausschließlich gemäß Hersteller- und Sicherheitsvorschriften.310,95 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
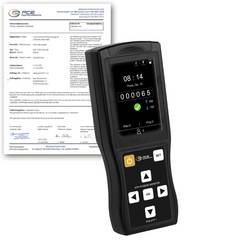
PCE Instruments PCE-ATP 1-ICA Oberflächen-ph-Messgerät kalibriert (ISO) AnalyseDer ATP-Tester wird eingesetzt um schnell und einfach die Sauberkeit von Oberflächen zu prüfen. Der ATP-Tester zeigt nach nur 10 Sekunden ein Messergebnis auf dem großen LC-Display an. Auf dem internen Speicher vom ATP-Tester können bis zu 10000 Messdatensätze mit Zeit und Datum gespeichert werden. Der ATP-Tester, mit Verwendung des zugehörigen PCE-ATP SwapPens, erlaubt einen schnellen Nachweis von Lebensmittel- oder mikrobiologischen Rückständen auf allen produktberührenden Oberflächen als Effektivitätsprüfung von Reinigungs- und Desinfektionsmaßnahmen. Die quantitative Bestimmung des intra- und extrazellulären Adenosintriphosphates (ATP) wird im tragbaren ATP-Tester durchgeführt. Die Messdaten vom ATP-Tester können gespeichert und im Anschluss an die Messung weiterverarbeitet werden. Der ATP-Tester wird bei der Hygienekontrolle in Pharmazie, Medizin, Gastronomie, Großhandel usw. eingesetzt. Die Messungen mit dem ATP-Tester werden mit den eigens dazu zur Verfügung stehenden ATP-Teströhrchen durchgeführt. Mit dem im Röhrchen enthaltenen Tupfer wird die Oberfläche beprobt. Der Tupfer wird dann bis ganz nach unten in das Röhrchen eingedrückt, wodurch er mit der Reaktionsflüssigkeit und dem eigentlichen Reagenz in Kontakt kommt. Durch leichtes Schütteln sammelt sich die Reaktionsflüssigkeit in der Reaktionskammer des Röhrchens. Das gesamte Teströhrchen wird dann in die Messkammer des ATP-Testers eingeschoben. Anschließend wird die Messung gestartet. Nach 10 Sekunden wird das Messergebnis in RLU (Relative Light Units) auf dem Display vom ATP-Tester angezeigt. Der ATP-Tester kann in verschiedenen Geschäftszweigen verwendet werden. So ermöglicht der ATP-Tester eine Lückenlose Kontrolle und Dokumentation in der Lebensmittelindustrie. Dies kann bei der Kontrolle der Sauberkeit in einer Großküche sein oder aber auch bei der Verarbeitung von Lebensmitteln im großen Industriebetrieb. Der ATP-Tester hilft dabei das HACCP Konzept umzusetzen. Neben der Anwendung im Lebensmittelbereich kann der ATP-Tester aber auch von Reinigungsunternehmen zur Nachweissicherung der Reinigungsdienstleistungen eingesetzt werden. Der Speicher vom ATP-Tester dokumentiert den Zeitpunkt der Messung mit Datum und Uhrzeit. Weiterhin können verschiedene Benutzer zur Unterscheidung der Messdaten hinzugefügt werden. Darüber hinaus findet der ATP-Tester sein Anwendungsgebiet im Bereich des Gesundheitswesen. Überall dort wo es auf reinste Oberflächen und Sterilität geht kann der ATP-Tester zur schnellen Kontrolle der Sauberkeit verwendet werden.1820,58 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Greisinger GMH5130 Druck-Messgerät kalibriert (DAkkS-akkreditiertes Labor) Luftdruck 0 - 1000 bar Externer Sensor 603928-DDas Handmessgerät für Wechselsensoren unterstützt Sie bei anspruchsvollen Druckmessaufgaben. Extrem robuste Steckverbindungen, die Silikonschutzhülle, Hintergrundbeleuchtung und die wasserdichte Konstruktion erlauben auch den Einsatz in rauhen Industrie- und Feldbedingungen.563,65 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Kostenstellen sind Hauptkostenstellen?
Welche Kostenstellen als Hauptkostenstellen definiert werden, hängt von der jeweiligen Unternehmensstruktur und -organisation ab. In der Regel sind Hauptkostenstellen solche, die einen großen Anteil an den Gesamtkosten des Unternehmens verursachen. Dies können beispielsweise Produktionsabteilungen, Vertriebs- oder Forschungsabteilungen sein. Hauptkostenstellen sind oft auch diejenigen, die direkt zur Wertschöpfung des Unternehmens beitragen und daher besonders genau überwacht werden müssen. Die Identifizierung und Überwachung von Hauptkostenstellen ist entscheidend für ein effektives Kostenmanagement und die Optimierung der Unternehmensperformance. **
-
Was gibt es für Kostenstellen?
Kostenstellen sind interne Abteilungen oder Bereiche innerhalb eines Unternehmens, denen bestimmte Kosten zugeordnet werden können. Sie dienen dazu, die Kostenverursacher innerhalb des Unternehmens zu identifizieren und eine transparente Kostenverteilung zu ermöglichen. Typische Kostenstellen sind beispielsweise Produktion, Vertrieb, Marketing, Personalwesen oder Forschung und Entwicklung. Jede Kostenstelle hat eine eigene Kostenverantwortung und trägt dazu bei, die Gesamtkosten des Unternehmens zu kontrollieren und zu optimieren. Durch die Zuordnung von Kosten zu Kostenstellen können Unternehmen ihre internen Abläufe besser analysieren und gezielt Maßnahmen zur Kostensenkung oder Effizienzsteigerung ergreifen. **
-
Was sind Kostenarten Kostenstellen Kostenträger?
Was sind Kostenarten Kostenstellen Kostenträger? Kostenarten sind die verschiedenen Arten von Kosten, die in einem Unternehmen anfallen, wie beispielsweise Materialkosten, Personalkosten oder Mietkosten. Kostenstellen sind die verschiedenen Abteilungen oder Bereiche in einem Unternehmen, denen Kosten zugeordnet werden können, um die Kostenverursacher genauer zu identifizieren. Kostenträger sind Produkte, Dienstleistungen oder Projekte, für die Kosten anfallen und die die Kosten letztendlich tragen. Zusammen bilden Kostenarten, Kostenstellen und Kostenträger das Grundgerüst der Kostenrechnung in einem Unternehmen, um Kosten zu erfassen, zu analysieren und zu steuern. **
-
Was sind Kostenträger und Kostenstellen?
Was sind Kostenträger und Kostenstellen? Kostenträger sind Produkte, Dienstleistungen oder Projekte, die Kosten verursachen und somit direkt mit den Kosten in Verbindung stehen. Kostenstellen hingegen sind organisatorische Einheiten innerhalb eines Unternehmens, denen die angefallenen Kosten zugeordnet werden. Sie dienen der internen Kostenverrechnung und ermöglichen eine genauere Analyse der Kostenstruktur. Zusammen bilden Kostenträger und Kostenstellen wichtige Instrumente des Kostenmanagements in einem Unternehmen. **
Ähnliche Suchbegriffe für Kostenstellen
-
Kodak KalibrierungKodak KalibrierungDurchführung einer Scannerkalibrierung per Remote Zugriff durch Kodak Servicetechniker. Zur Durchführung müssen die passenden Scannerkalibrierungsblätter für Ihren Scanner vorliegen. Dieses können Sie direkt über uns bestellen.Die Aufwände betragen ca. 30 Minuten pro Gerät. Die Abrechnung erfolgt nach Aufwand pro AE a 15 Minuten.74,38 €*Versand: 5,80 €Sichere Weiterleitung zum Anbieter
-
Greisinger Oxy 3690 Sauerstoff-Messgerät 0 - 100% Externer Sensor, Sauerstoff-Messgerät, mit TemperaturmessfunktionLuftsauerstoff-Messumformer inklusive Sensor. Geeignet für Messungen an der Atmosphäre sowie in Systemen ohne bzw. mit geringem Über- und Unterdruck.616,06 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie können Kostenstellen gebildet werden?
Kostenstellen können gebildet werden, indem die Organisation in verschiedene Abteilungen oder Bereiche unterteilt wird, die jeweils für bestimmte Kosten verantwortlich sind. Dies kann nach Funktionen, Produkten, Projekten oder Standorten erfolgen. Jede Kostenstelle sollte einen klaren Verantwortungsbereich haben und für die Verwaltung ihrer eigenen Kosten zuständig sein. Die Bildung von Kostenstellen ermöglicht es, die Kosten besser zu verfolgen, zu kontrollieren und zu analysieren, was zu einer effizienteren Ressourcennutzung führen kann. Es ist wichtig, dass die Kostenstellenstruktur regelmäßig überprüft und angepasst wird, um sicherzustellen, dass sie den aktuellen Anforderungen und Zielen der Organisation entspricht. **
-
Was für Kostenstellen gibt es?
Kostenstellen sind organisatorische Einheiten in einem Unternehmen, denen Kosten zugeordnet werden können. Es gibt verschiedene Arten von Kostenstellen, je nachdem wie die Kosten im Unternehmen verursacht werden. Zu den gängigsten Kostenstellen gehören beispielsweise Produktionsabteilungen, Vertriebsabteilungen, Verwaltungsabteilungen und Forschungs- und Entwicklungsabteilungen. Jede dieser Kostenstellen trägt auf unterschiedliche Weise zur Wertschöpfung des Unternehmens bei und verursacht entsprechende Kosten. Die genaue Einteilung der Kostenstellen hängt von der individuellen Struktur und den Geschäftsprozessen des Unternehmens ab. **
-
Wie werden Gemeinkosten auf Kostenstellen verteilt?
Gemeinkosten werden auf Kostenstellen in der Regel mithilfe von Schlüsselkostenstellen oder Schlüsselkriterien verteilt. Dabei werden die Gemeinkosten nach einem bestimmten Verteilungsschlüssel auf die verschiedenen Kostenstellen aufgeteilt. Dieser Verteilungsschlüssel kann beispielsweise die Anzahl der Mitarbeiter, die Fläche der Kostenstelle oder die Maschinenstunden sein. Durch die Verteilung der Gemeinkosten auf die Kostenstellen können die tatsächlichen Kosten und Leistungen der einzelnen Bereiche besser erfasst und gesteuert werden. Dies ermöglicht eine genauere Kostenrechnung und eine bessere Kostenkontrolle innerhalb des Unternehmens. **
-
Wie kann man Gemeinkosten auf Kostenstellen verrechnen?
Wie kann man Gemeinkosten auf Kostenstellen verrechnen? Die Verrechnung von Gemeinkosten auf Kostenstellen erfolgt in der Regel über Schlüsselkostenstellen oder Schlüsselkostenarten. Dabei werden die Gemeinkosten auf Basis von bestimmten Verteilungsschlüsseln, wie beispielsweise Arbeitsstunden, Maschinenstunden oder Quadratmetern, auf die verschiedenen Kostenstellen verteilt. Dies ermöglicht eine gerechte und transparente Zuordnung der Gemeinkosten zu den einzelnen Kostenstellen. Durch die Verrechnung der Gemeinkosten auf Kostenstellen können die tatsächlichen Kosten der einzelnen Bereiche oder Produkte ermittelt werden, was eine bessere Kostenkontrolle und -steuerung ermöglicht. Es ist wichtig, dass die gewählten Verteilungsschlüssel den tatsächlichen Verbrauch der Gemeinkosten in den einzelnen Kostenstellen möglichst genau widerspiegeln, um eine verlässliche Kostenzuordnung zu gewährleisten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.